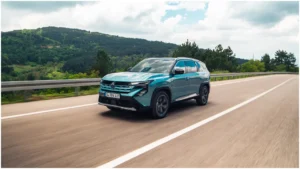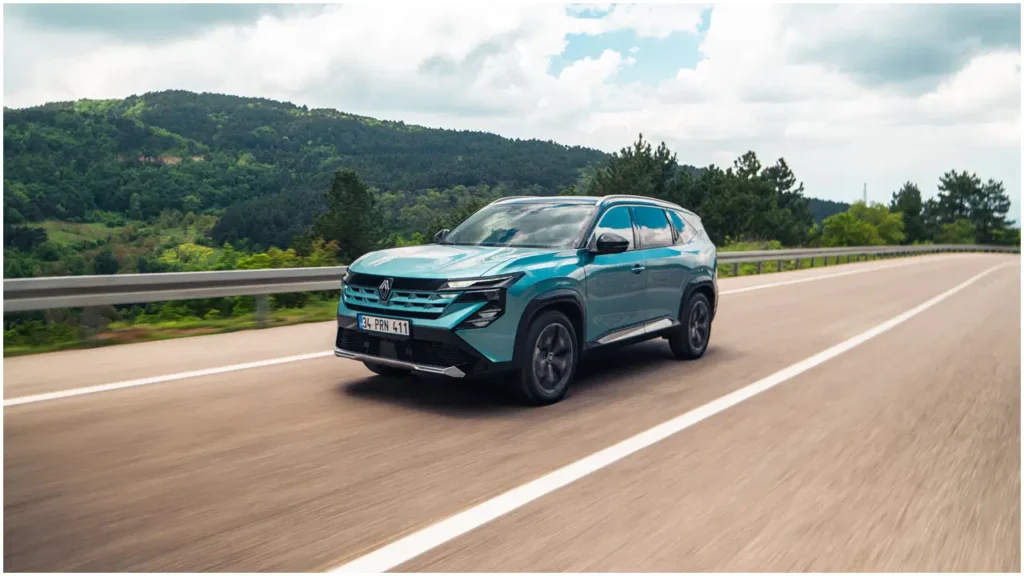

Fransız otomotiv şirketi Renault Group, üçüncü çeyrekte elektrikli araç satışlarının etkisiyle piyasa beklentilerini aşan gelir rakamları açıkladı. Şirketin mali performansı, toplam satışlardaki düşüşe ve Çinli rakiplerin artan fiyat rekabetine rağmen direnç gösterdi.

2022’DEN BU YANA EN BÜYÜK ARTIŞ
Sabit döviz kurlarında grup geliri üçüncü çeyrekte yüzde 1,4 artarak 11,6 milyar Euro seviyesine ulaştı. Piyasa tahminleri ise gelirde yüzde 0,3’lük bir azalma olacağı yönündeydi. Açıklanan sonuçların ardından Paris Borsası’nda işlem gören Renault hisseleri yüzde 7,8 değer kazanarak 2022’den bu yana en yüksek günlük kazancı elde etti.

Analistler, şirketin “satış miktarlarından ziyade yüksek katma değere odaklanması”, güçlü bireysel müşteri satışları, hafif ticari araç segmentindeki büyüme ve sıkı maliyet kontrol stratejilerinin bilanço performansını olumlu yönde etkilediğini ifade etti.

ELECTRIC VEHICLE SALES SUPPORT REVENUE
Çinli otomotiv üreticilerinin Avrupa ve Latin Amerika pazarlarındaki paylarını artırmasının etkisiyle grubun toplam küresel satış hacmi üçüncü çeyrekte yüzde 6 azalarak 497 bin 799 adede düştü. Ancak çeyrek bazında yapılan satışların yüzde 25,8’ini oluşturan elektrikli araçlar genel gelir performansını destekledi.

Renault markasına ait elektrikli araç satışları, yıl başından itibaren elektrikli Renault 5 ve piyasaya sürülmesinin ardından toplamda 26 bin adet satan yeni Twingo modellerinin talebi sayesinde yüzde 75,2 artış gösterdi. Şirketin filo ya da kısa süreli kiralama yerine daha kârlı olan bireysel satışlara öncelik verme stratejisi de bu sonuçları destekledi. Grubun Avrupa’daki satışlarının yüzde 64,8’i bireysel müşterilere yapıldı.

DACIA’DA ÇİN REKABETİ BASKI YARATIYOR
Bütçe dostu Dacia markası ise sınırlı elektrikli model seçenekleri ve Avrupa’daki tüketicilerin yakıt maliyetlerini azaltmak amacıyla elektrikli araçlara yönelmeleri sebebiyle zor günler geçiriyor. Dacia’nın satışları üçüncü çeyrekte yüzde 12,8 oranında düştü.

Renault Finans Direktörü (CFO) Duncan Minto, Dacia’nın özellikle giriş ve orta segmentte Avrupa pazarındaki Çin menşeli markaların belirgin bir fiyat baskısı altında olduğunu vurguladı.

Şirket, artan hammadde maliyetleri ve enflasyonist baskılara rağmen 2026 yılı için hedeflediği yaklaşık yüzde 5,5 seviyesindeki faaliyet marjını koruyacağını açıkladı.